
Misturar contas pessoais e empresariais pode colocar patrimônio em risco
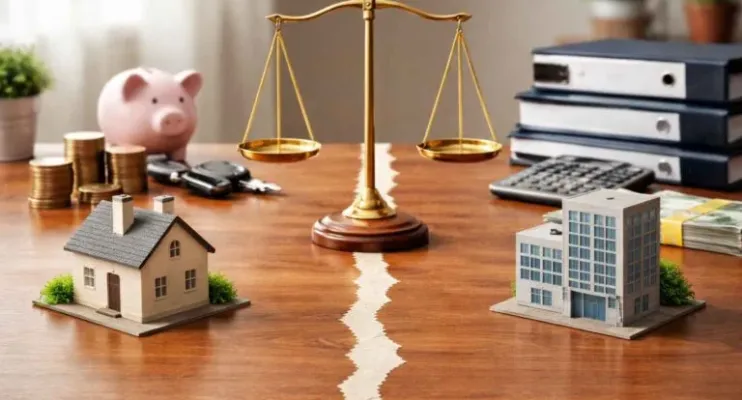
Prática ainda presente em 61% dos pequenos negócios pode provocar problemas tributários, conflitos entre sócios e até fragilizar a separação entre o patrimônio da empresa e o de seus proprietários
Pagar a escola dos filhos com o cartão da empresa, usar o Pix pessoal para receber de clientes, quitar a fatura do cartão particular com recursos do negócio ou tirar dinheiro do caixa sempre que surge uma despesa doméstica. Situações que podem parecer inofensivas no cotidiano escondem um problema recorrente no ambiente empresarial brasileiro: a mistura entre as finanças da pessoa física e da pessoa jurídica.
Uma pesquisa do Sebrae divulgada em janeiro deste ano mostra a dimensão do hábito: 61% dos donos de pequenos negócios afirmam pagar despesas da empresa com a conta pessoal, índice praticamente igual ao registrado em 2023, quando eram 60%. A prática chega a 64% entre empreendedores da construção civil e indústria, 62% no setor de serviços e 57% no comércio. O mesmo levantamento revela ainda que 25% fazem o controle financeiro em cadernos e 10% não possuem qualquer forma de controle.
Para o advogado Diego Barros, especialista em Direito Empresarial e Societário, o problema vai além da falta de organização financeira. “Quando o empresário transforma o caixa da empresa em uma extensão da própria carteira, ele perde a capacidade de saber quanto o negócio realmente gera, quanto custa e quanto pode ser retirado. Mas existe uma consequência ainda mais séria: essa mistura pode produzir reflexos tributários, societários e patrimoniais”, explica.
Uma conta de R$ 5 mil pode virar um problema de R$ 60 mil
Um exemplo simples ajuda a dimensionar o risco. Imagine uma empresa com dois sócios em partes iguais. Um deles utiliza, todos os meses, R$ 5 mil do caixa para pagar despesas particulares sem qualquer registro ou critério. Ao final de um ano, R$ 60 mil terão saído da companhia em benefício de apenas um dos sócios. Além de alterar artificialmente o caixa e o resultado do negócio, a prática pode provocar questionamentos sobre distribuição irregular de lucros, prestação de contas e equilíbrio entre os sócios.
“Em sociedades com mais de um sócio, a falta de gestão das finanças é terreno fértil para conflitos. O que para um pode parecer apenas uma retirada informal, para o outro pode representar utilização indevida de valores pertencentes à empresa. Por isso, pró-labore, distribuição de lucros, reembolsos ou qualquer outra movimentação entre empresa e sócio precisam ser corretamente definidos e documentados”, afirma Diego Barros.
O risco também pode chegar à esfera tributária. Há precedentes no Conselho Administrativo de Recursos Fiscais (Carf) tratando o pagamento, pela empresa, de despesas pessoais de sócios como remuneração indireta a título de pró-labore, com incidência de uma tributação mais elevada sobre o valor. Na prática, isso significa que usar recursos da empresa para pagar gastos privados sem a correta classificação contábil pode gerar questionamentos fiscais e custos que o empresário não havia previsto.
Quando a confusão patrimonial atinge os bens do sócio
Geralmente, a pessoa jurídica não se confunde com seus sócios. Desse modo, o patrimônio da empresa é uma coisa, o patrimônio pessoal dos sócios é outra. O problema começa quando essa linha se apaga na prática, com contas pessoais pagas pela empresa, retiradas sem controle ou lucros distribuídos sem formalização. Esse cenário é chamado de confusão patrimonial, e ele pode custar caro.
“Isso não significa que uma transferência equivocada ou o pagamento isolado de uma conta pessoal automaticamente coloque os bens do empresário em risco. Não é assim. Mas uma rotina sistemática em que ninguém consegue identificar onde termina o patrimônio da empresa e começa o patrimônio dos proprietários pode se transformar em elemento relevante em uma disputa judicial”, explica Diego Barros.
Para o advogado, a prevenção começa com medidas relativamente simples: “estabelecer um pró-labore compatível com a realidade do negócio, formalizar a distribuição de lucros, registrar empréstimos ou aportes feitos pelos sócios, documentar reembolsos e evitar despesas particulares pagas diretamente pela empresa, todas essas medidas são necessárias à boa prática de gestão do negócio e, certamente, contribuirão para uma melhor eficiência no dia a dia”.
PORTAL SBN | SISTEMA BRASILEIRO DE NOTÍCIAS
Leia também






Destaques
 Últimas do Portal SBN
Deixe seu comentário